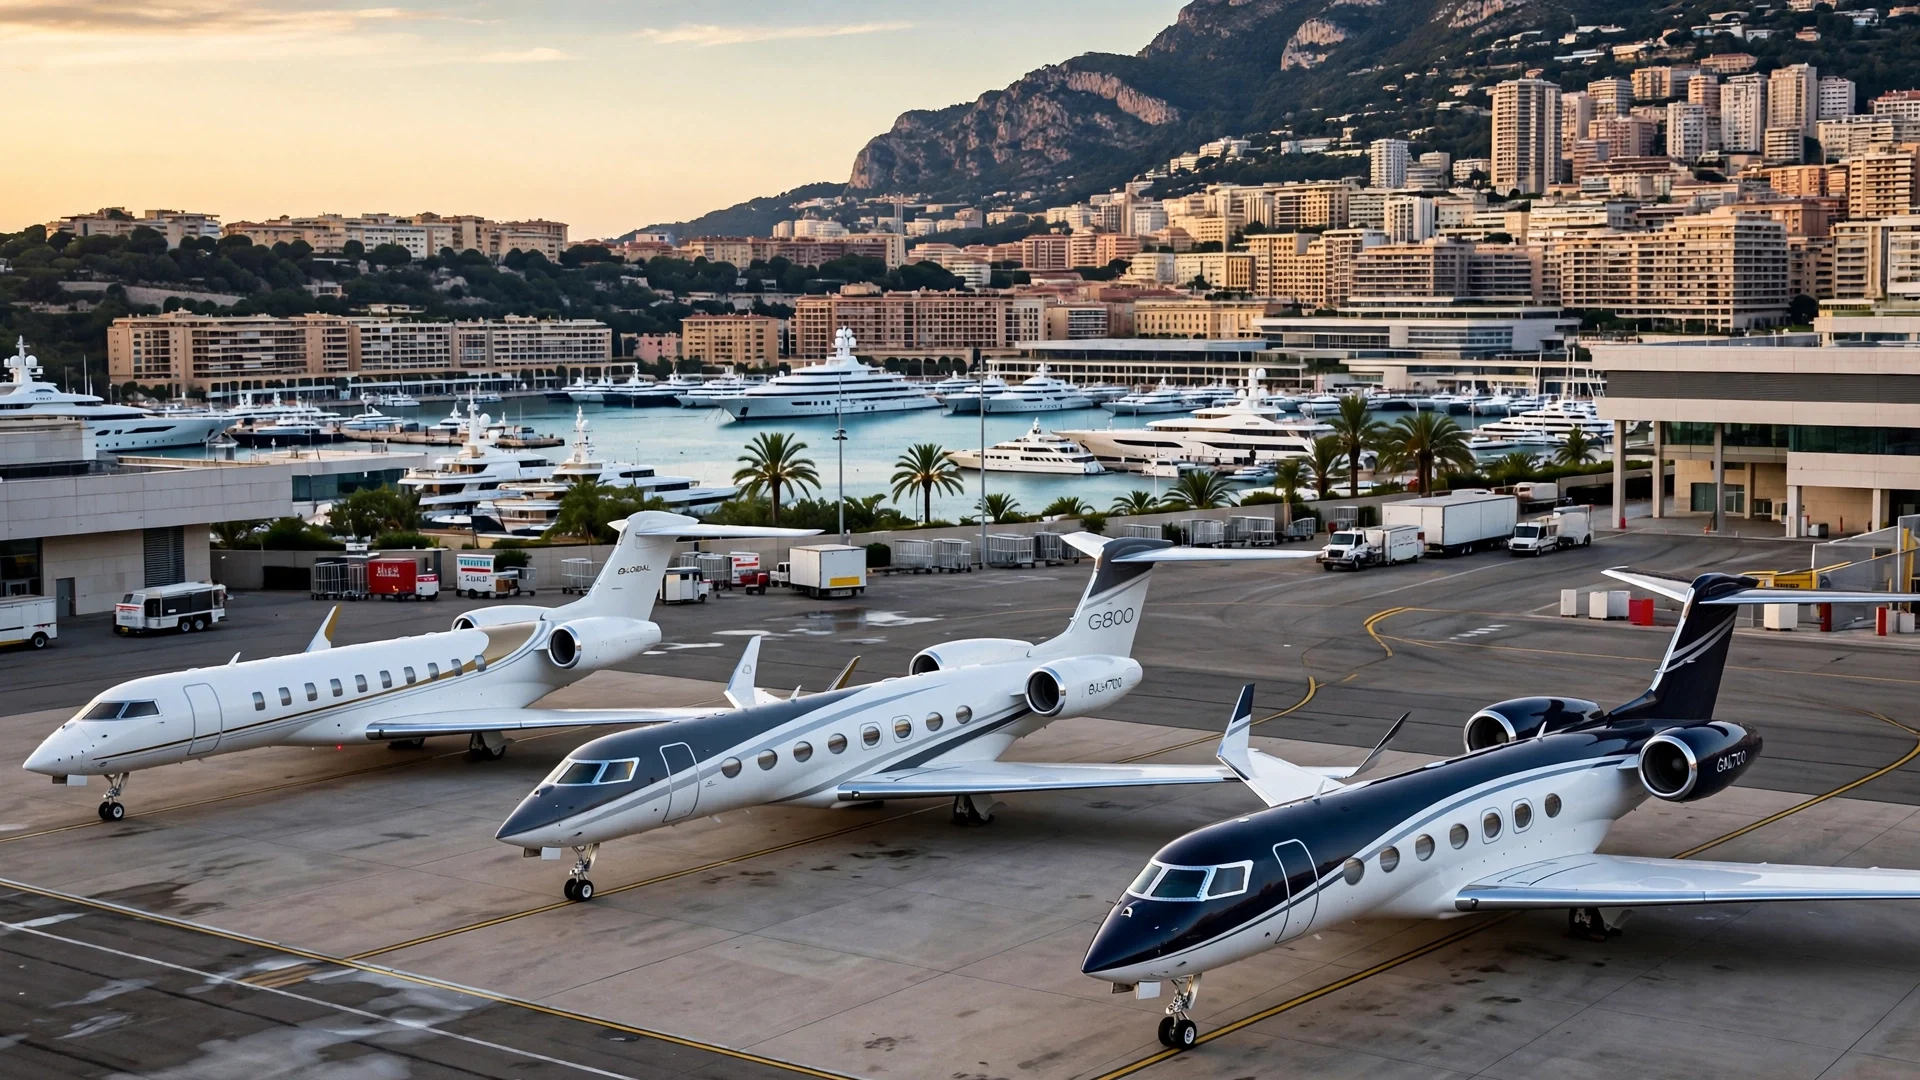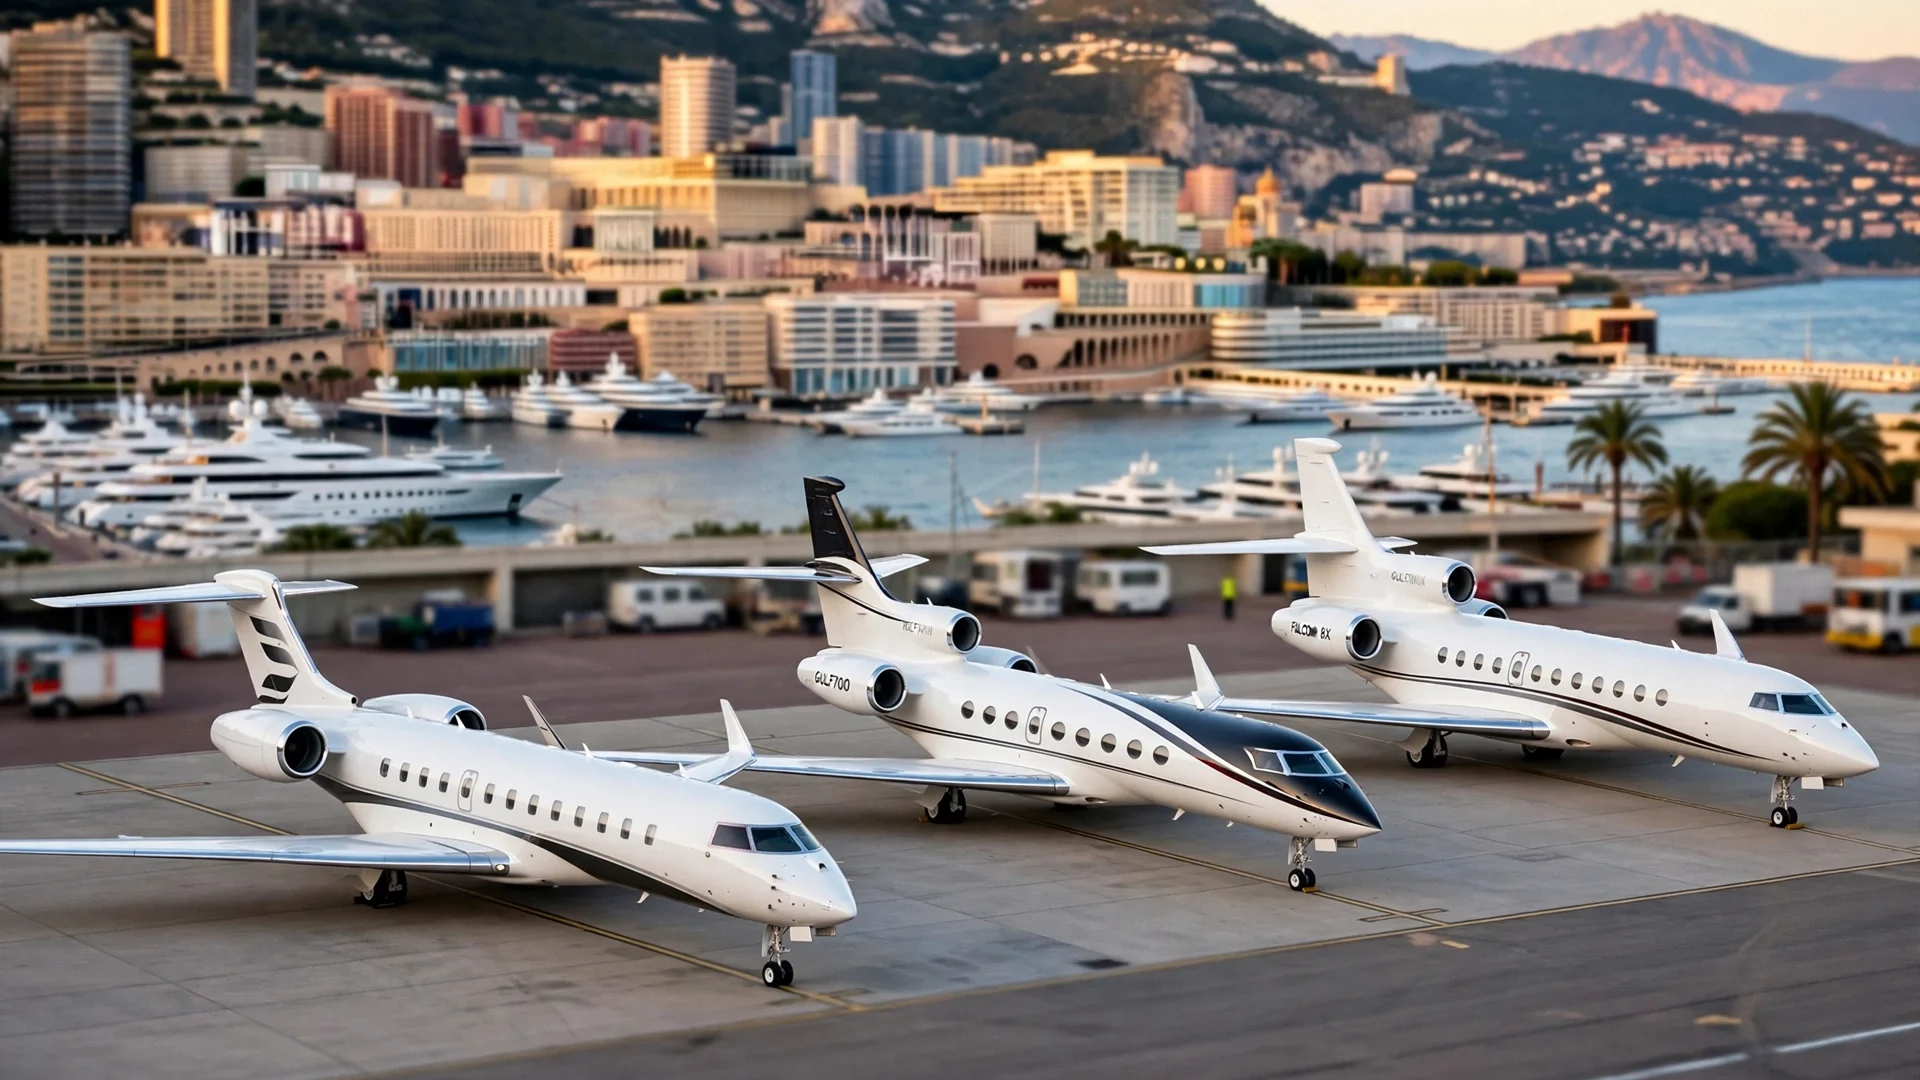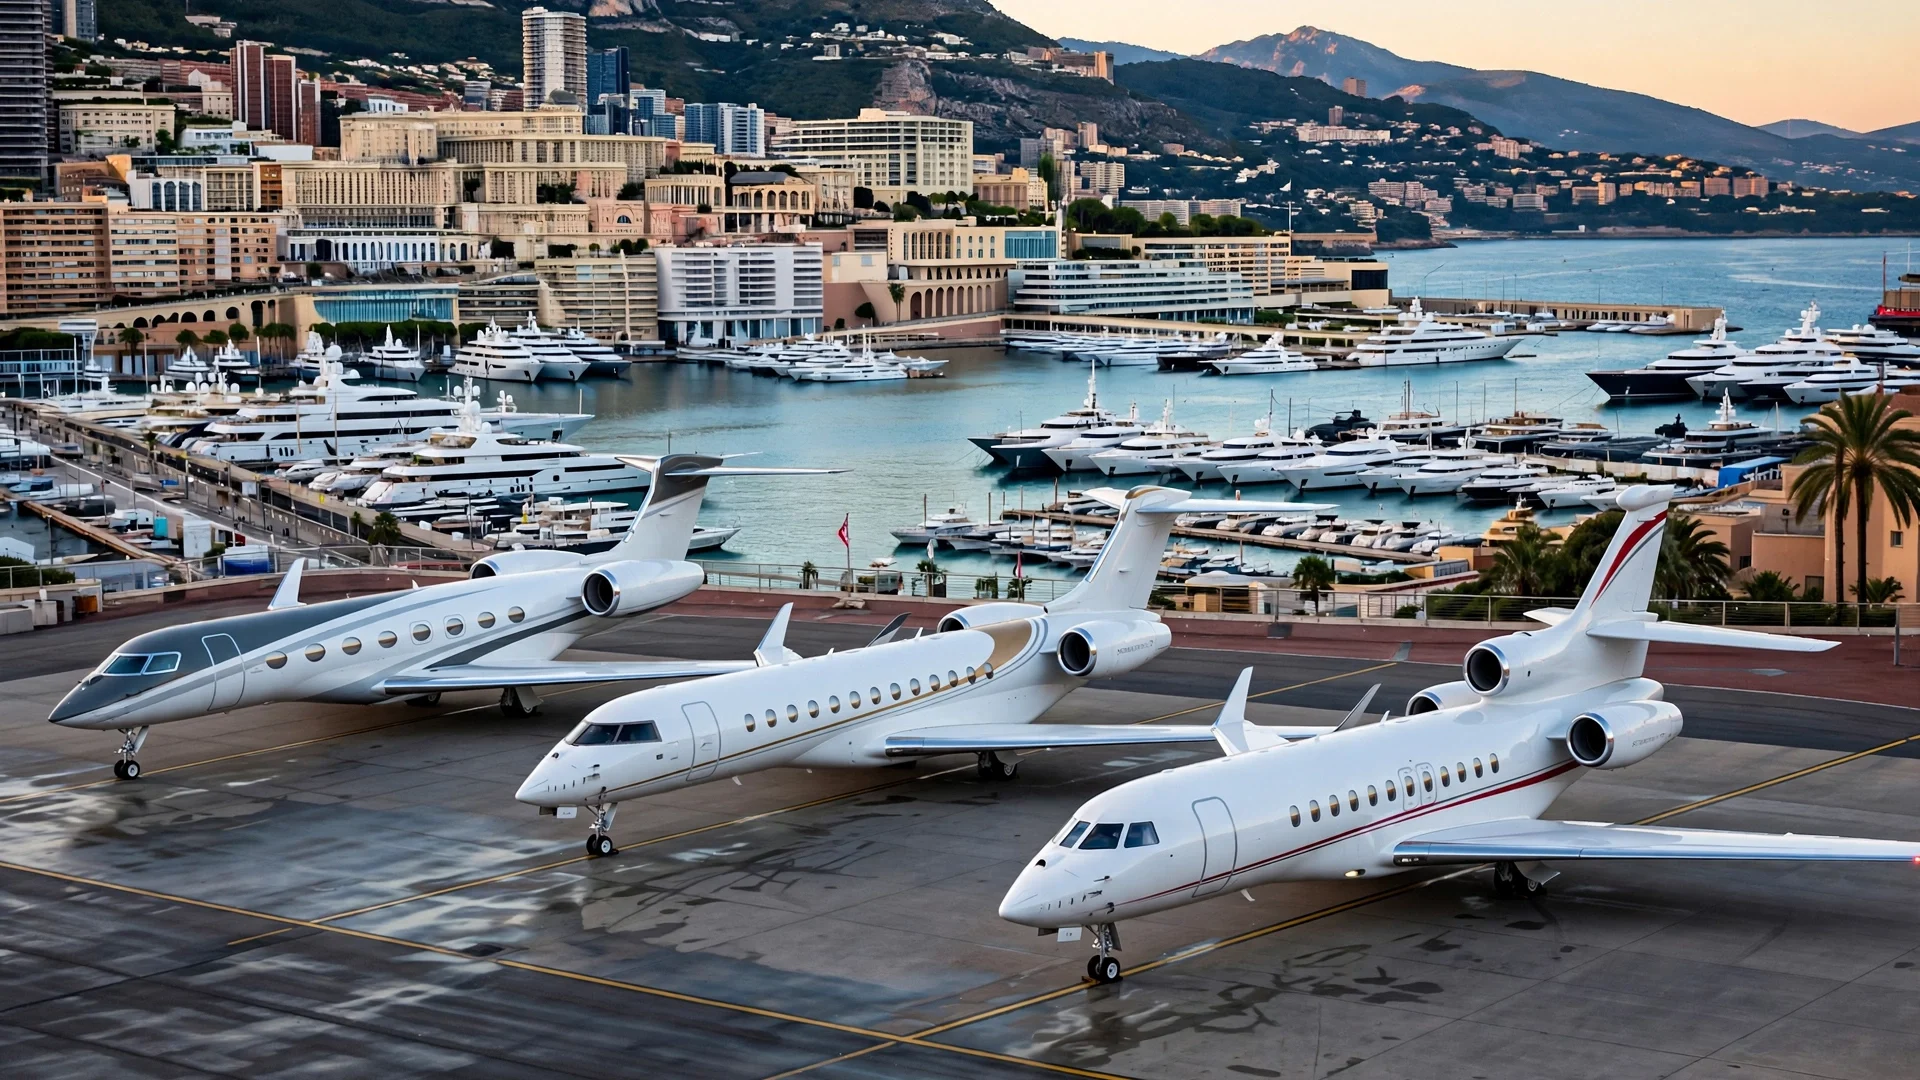
Los jets de gran cabina —el segmento más codiciado del mercado de aviación ejecutiva— se han enfriado este verano, mientras la actividad global de vuelos de negocios crece un 2,6% interanual en la semana del 28 de septiembre al 4 de octubre de 2026, según el WINGX Global Market Tracker.
📌 Lo más destacado hoy
- La actividad global de bizjets subió 2,6% interanual en la Semana 40 (28 sept-4 oct 2026), con 79.600 salidas operadas en todo el mundo, según WINGX.
- Los dealers acreditados por la IADA cerraron 746 transacciones de aviones de negocios en el primer semestre de 2026, un 21% más que el año anterior.
- Las ventas de jets de gran cabina se han enfriado este verano, aunque las ventas de turbinas en el último año acumulan un 11% de crecimiento, según GlobalAir.com.
- El tiempo medio en el mercado de los jets muy ligeros ha subido a 119 días, frente a los 94 anteriores.
- El Gulfstream G800 lidera el segmento ultra-largo alcance con 8.200 millas náuticas y Mach 0,935 de velocidad máxima certificada.
El enfriamiento del segmento de gran cabina marca el pulso del mercado
El informe más reciente de GlobalAir.com, publicado esta semana, confirma lo que varios brókeres venían anticipando: las ventas trimestrales de turbinas acumulan un crecimiento interanual del 11%, pero el tercer trimestre quedó por detrás de 2025 porque las operaciones con grandes aviones se ralentizaron. Este dato resulta especialmente relevante para quienes siguen de cerca el mercado de jets privados de lujo, ya que el segmento de gran cabina —el que incluye aeronaves como el Gulfstream G650ER o el Bombardier Global 7500— es tradicionalmente el termómetro de la demanda de ultra-alto patrimonio.
El mismo informe, basado en los registros de retirada de anuncios de GlobalAir.com entre octubre de 2024 y septiembre de 2026, detalla que los turbohélices monomotor se sitúan ahora en una mediana de 91 días en el mercado, frente a 83 anteriormente, y los jets muy ligeros registran el repunte más dramático, subiendo a 119 días desde 94, a medida que el número de anuncios de esa clase cae. Este alargamiento de los plazos de venta convive, paradójicamente, con un repunte de la actividad operativa global.
WINGX confirma el repunte operativo pese al parón en ventas
La aparente contradicción —menos ventas de aviones grandes, más vuelos en el aire— se explica por el tirón de la demanda estadounidense. Según el WINGX Global Market Tracker, correspondiente a la semana 40 del año (28 de septiembre al 4 de octubre de 2026), la actividad global de jets de negocios subió un 2,6% interanual, con algo más de 79.600 salidas operadas en todo el mundo, impulsada principalmente por el mercado norteamericano.
Esta divergencia entre el mercado de compraventa y el de operación es clave para entender el momento actual: los propietarios actuales de jets privados de lujo están volando más que nunca, pero el apetito por adquirir aeronaves grandes de nueva generación se ha moderado tras dos años de fuerte expansión posterior a la pandemia.
La IADA certifica una demanda sólida en el mercado de segunda mano
El contrapunto a este enfriamiento lo aporta la International Aircraft Dealers Association (IADA), cuyo informe sobre el primer semestre confirma que los distribuidores acreditados por la IADA cerraron 746 transacciones de aviones de negocios durante la primera mitad de 2026, un incremento del 21% respecto al mismo periodo del año anterior. La asociación atribuye este dinamismo a la escasez de inventario de calidad: la disponibilidad limitada de aeronaves jóvenes y bien equipadas sigue condicionando el mercado, particularmente en los segmentos midsize, super-midsize y de gran cabina.
Esta tensión entre oferta y demanda beneficia a los vendedores de aeronaves con buen mantenimiento. Los aviones deseables, con buena trazabilia, mantenimiento al día, cobertura de programas de motor, aviónica moderna y conectividad, atraen compradores rápidamente y, en algunos segmentos, logran precios con prima, señala el documento. Es decir: el mercado de segunda mano premium sigue tirando con fuerza, mientras el nuevo avión de fábrica sufre más fricción comercial.
Los modelos que definen el segmento ultra-largo alcance
Mientras el mercado digiere este reajuste, los fabricantes siguen compitiendo ferozmente en el segmento más rentable: el ultra-largo alcance. El Gulfstream G800, certificado por la FAA en abril de 2025, se mantiene como referencia de autonomía: el Gulfstream G800 lidera en alcance máximo con aproximadamente 8.200 millas náuticas y una velocidad máxima certificada de Mach 0,935.
Su rival directo, el Bombardier Global 8000 —certificado y con primeras entregas en diciembre de 2025—, destaca por velocidad: según la comparativa de Pampered Pursuit, para velocidad, el Bombardier Global 8000 resulta insuperable, con Mach 0,95 de crucero máximo. Por su parte, el Gulfstream G700 sigue siendo el de cabina más espaciosa: ofrece la cabina más espaciosa de la industria, con hasta cinco zonas de estar, una ultragalera y una suite grande que puede incluir ducha de pie, y vuela hasta 7.750 millas náuticas compartiendo con el G800 la velocidad máxima de Mach 0,935, habiendo establecido ya más de cincuenta récords mundiales de velocidad.
En el horizonte queda el Dassault Falcon 10X, que mostró avances este año: la aeronave hizo su presentación pública en la planta de Dassault en Bordeaux-Mérignac en marzo de 2026, ante más de 400 clientes e invitados del sector, aunque su primer vuelo está previsto para 2026 y las primeras entregas se han retrasado hasta 2027, aproximadamente dos años por detrás del objetivo original, algo habitual en programas de diseño totalmente nuevo.
Precios de referencia: de los $23 millones a los $78 millones
El abanico de precios en el mercado de aviación ejecutiva de 2026 confirma la enorme amplitud del segmento. En la gama super-midsize, modelos como el Bombardier Challenger 3500 rondan los 27 millones de dólares, frente a los 23 millones del Gulfstream G280. En el extremo de gran cabina, el Dassault Falcon 900LX se sitúa en torno a 44 millones de dólares y el Gulfstream G550 en 45 millones.
En la cúspide del mercado, el segmento ultra-largo alcance alcanza cifras de entre 70 y 78 millones de dólares: el Gulfstream G700 ronda los 78 millones, el Global 8000 de Bombardier otros 78 millones, y el Gulfstream G800 se sitúa en 73 millones, mientras que el Falcon 10X de Dassault, aún en desarrollo, se anuncia con un precio de lanzamiento de 75 millones de dólares, cifra confirmada por Dassault ya en 2021 al presentar el programa.
Capacidad de pasajeros y velocidad de crucero: el nuevo estándar
Los modelos ultra-largo alcance comparten capacidades de entre 14 y 19 pasajeros, con autonomías que superan sistemáticamente las 7.500 millas náuticas, suficientes para enlazar Nueva York con Tokio o Los Ángeles con Sídney sin escalas. El Gulfstream G650ER, por su parte, mantiene su atractivo en el mercado secundario: Elon Musk es propietario de un Gulfstream G650ER valorado en 75 millones de dólares, lo que subraya su atractivo entre líderes empresariales globales.
La perspectiva: un mercado maduro que se reequilibra
El panorama que emerge de estos informes cruzados —WINGX, IADA y GlobalAir.com— dibuja un sector en fase de reequilibrio más que de contracción. La demanda operativa sigue firme, sobre todo en Estados Unidos, pero el apetito comprador se vuelve más selectivo, premiando aeronaves jóvenes, bien mantenidas y con aviónica actualizada frente a inventario envejecido. Para el comprador de jets privados de lujo, esto se traduce en una ventana de oportunidad: mayor poder de negociación en segmentos como el de jets muy ligeros, donde los tiempos de venta se alargan, y competencia reñida por los activos de gran cabina en mejor estado. De cara a 2027, con la llegada escalonada del Falcon 10X y la consolidación de los programas G800 y Global 8000, el mercado de aviación ejecutiva parece encaminado a una fase de maduración, donde la escasez de inventario de calidad —no la falta de demanda— será el principal factor que determine los precios.
Publicado: 9 de octubre de 2026