El 12 de octubre de 2026, LVMH presentó unas cifras que cambian el relato del lujo para el último trimestre: su división de moda y marroquinería, donde están Louis Vuitton y Dior, cayó un 5% orgánico en el tercer trimestre. Esa caída, que el grupo atribuye sobre todo a China, sigue marcando la sesión de hoy, 14 de octubre de 2026, en las bolsas del sector.
📌 Lo más destacado hoy
- -5% de caída orgánica en moda y marroquinería de LVMH en el tercer trimestre de 2026, según el comunicado del grupo del 12 de octubre.
- 18.500 millones de euros de ingresos trimestrales de LVMH, con un crecimiento orgánico del 1%, frente al 3% del segundo trimestre.
- +6% en relojería y joyería, el segmento que sostiene al grupo junto a los vinos y espirituosos.
- -1,6% en la acción de LVMH durante la sesión del 13 de octubre, según los datos del mercado recogidos por Investing.com.
- 330.000 millones de euros de capitalización perdidos por las grandes marcas europeas desde principios de año, según Reuters.
Un trimestre que rompe la recuperación
LVMH Moët Hennessy Louis Vuitton recorded revenue of €57.1 billion in the first nine months of 2026, with organic revenue growth of 2%. Los datos de los nueve meses ocultan la parte preocupante: en el trimestre que cierra el 30 de septiembre, el grupo apenas creció un 1% orgánico, según el propio comunicado del 12 de octubre.
El segmento que más pesa es el de moda y marroquinería. Según Reuters, after breaking a two-year losing streak in the second quarter, the division slid back into negative territory in the third three-month period, dragged down by a sharp slowdown in demand in China. La cifra de ingresos del segmento fue de 8.245 millones de euros en el trimestre, según el desglose publicado por Fashion & Leather Goods, LVMH’s largest division, generated €8.25 billion in third-quarter revenue, down 5% organically.
Las previsiones también quedaron por debajo. El consenso que manejaba Visible Alpha, citado por Reuters, anticipaba a 1.8% decline para el segmento, mientras que WWD reflejó un descenso esperado del 1,6%. La diferencia entre fuentes no altera el mensaje: el mercado esperaba una caída menor de la que llegó.
Parte del golpe tiene un origen concreto. Según Investing.com, la dirección habló de «a one-off logistic and transportation disruption» at Louis Vuitton that cost more than one percentage point of growth. Es decir, más de un punto del descenso se explica por un problema logístico puntual, aunque el grueso sigue siendo la debilidad asiática.
China frena, Estados Unidos aguanta
El mapa geográfico es desigual. Según Reuters vía WWD, sales in Asia, excluding Japan, fell 5 percent in the third quarter, reversing a 4 percent increase in the previous three months. Japón también perdió velocidad, con un crecimiento que slowed to 6 percent from 14 percent in the second quarter.
Del otro lado, Estados Unidos y Europa tiraron del grupo. The U.S. maintained its momentum, with organic revenues rising 5 percent after a 6 percent increase in the prior quarter. En Europa, revenues increasing 4 percent in the third quarter after a flat second quarter. Para el comprador occidental, la lectura es clara: la demanda existe, pero el centro de gravedad del lujo se ha desplazado al mercado estadounidense y el europeo.
El analista de RBC Capital Markets lo resumió con crudeza en una nota recogida por Reuters: «these results confirm a stalling in already fragile recovery momentum from earlier in the year,» es decir, una recuperación que se estanca cuando parecía consolidarse.
La bolsa castiga a todo el sector
La reacción llegó el martes 13 de octubre. Según Investing.com, by 09:09 GMT, LVMH shares fell 1.6%. Hermes lost 2.4%, Kering 2%, Moncler 1.5%, Dior 1.4% and Richemont 1.1%. Reuters, a su vez, indicó que its Paris-listed shares were down 1.5% by 0850 GMT, trading near their lowest price in more than six years.
El daño acumulado es mayor. Según Reuters, Europe’s leading luxury groups have lost around €330 billion (US$369.1 billion) in market value since the start of the year, with LVMH alone shedding roughly 40%. Otra medición, la del índice STOXX Europe Luxury 10 recogida por Aktien.news, sitúa la pérdida en torno a 350 Milliarden Dollar an Börsenwert, una diferencia de metodología que conviene tener presente al leer cifras de capitalización.
Hay un matiz que el inversor no debe pasar por alto. Según Aktien.news, Einzig Richemont, das sich stärker auf Uhren und Schmuck konzentriert, konnte sich gegen den allgemeinen Abwärtstrend behaupten. Esa diferencia de comportamiento apunta a la fortaleza de la relojería y la alta joyería frente a la moda de consumo masivo.
Relojería y joyería: el contrapeso del lujo
Dentro del propio grupo LVMH, el segmento de relojería y joyería fue el de mejor comportamiento tras la moda negativa. Según el resumen de resultados de OUI Speak Fashion, Watches & Jewelry delivered €2.50 billion in revenue, up 6% organically. Meanwhile, Bvlgari’s Eclettica line of high jewelry and prestige watches generated record revenue, according to LVMH. El dato es relevante porque el segmento de alta relojería suele ser menos sensible a los ciclos de la moda de temporada.
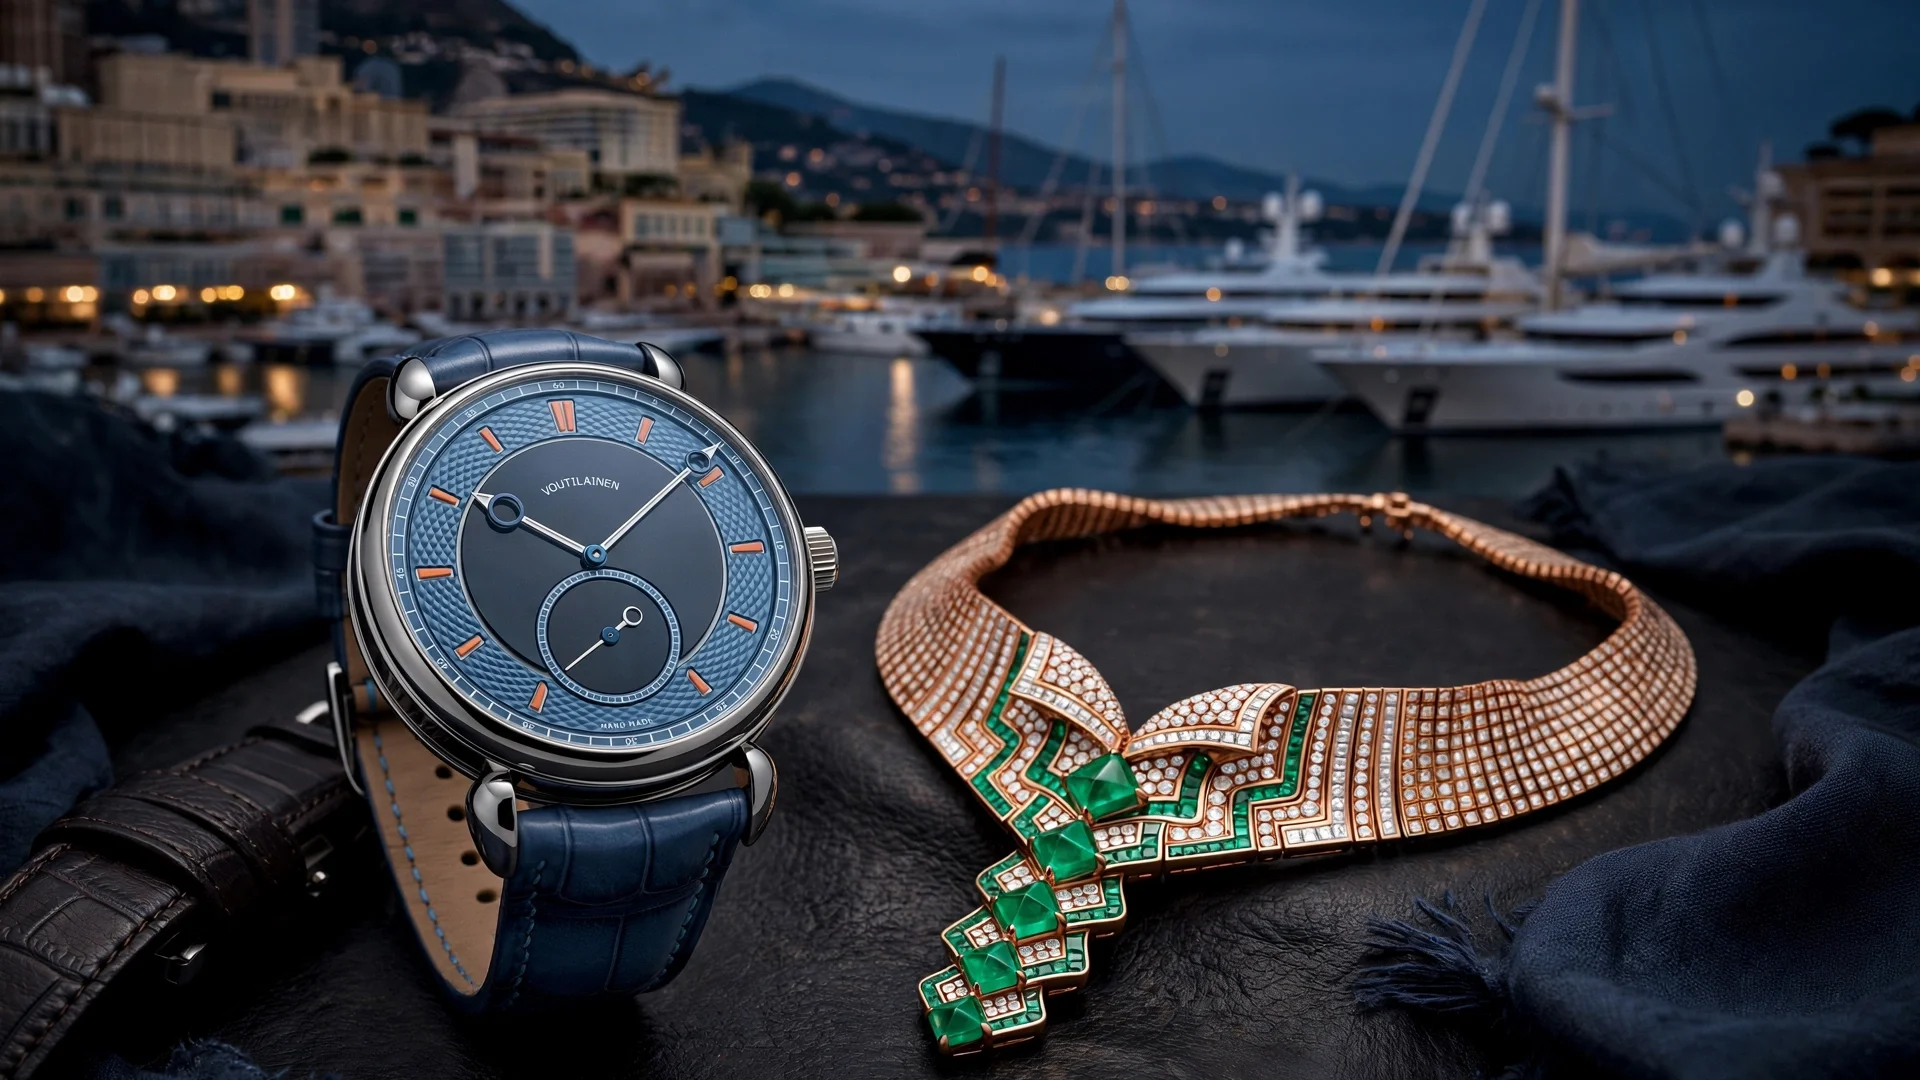
En el mercado de segunda mano, el apetito por piezas singulares también se mantiene. Según Haute Time, en la subasta online de Phillips de Nueva York, a Voutilainen 28Sport in stainless steel numbered 5 of 8, sold for $1,016,000 including buyer’s premium against an estimate of $120,000–240,000. Esa cifra, fechada el 9 de octubre de 2026, demuestra que el comprador de primer nivel sigue dispuesto a pagar por la escasez, incluso cuando las marcas de moda pierden terreno.
Qué vigilar en los próximos días
La atención se traslada ahora a Hermès y Kering. Según Reuters vía Manila Times, Birkin bag maker Hermes and Gucci-owner Kering are due to publish third-quarter sales next week. Las cifras de la casa del Birkin serán especialmente observadas porque, según Business of Fashion, Hermès, Moncler and Prada are less exposed a la dependencia del mercado estadounidense que sufren otros grupos.
Para el aficionado y el comprador, la conclusión práctica es doble. Por un lado, la presión sobre los precios de las marcas de moda puede traducirse en promociones y lanzamientos más selectivos. Por otro, la demanda de relojería y joyería de alta gama, así como las subastas especializadas, sigue mostrando solidez. Conviene seguir de cerca la publicación de Hermès y Kering y la evolución de China en el cuarto trimestre antes de sacar conclusiones sobre el ciclo.
Publicado: 14 de octubre de 2026